
A Nvidia terminou a semana cercada por duas imagens difíceis de conciliar. Nos números apresentados aos investidores, a fabricante de chips exibiu uma operação em ritmo acelerado: a receita avançou fortemente, as expectativas foram superadas, a orientação para os próximos períodos foi considerada excepcional e a companhia indicou ter uma extensa fila de negócios pela frente. Fora da apresentação financeira, porém, a sucessão no comando da empresa voltou ao centro da conversa, com Elon Musk e outros executivos de tecnologia defendendo a volta de Jensen Huang.
O contraste foi discutido por Kirsten Korosec, Tim De Chant e Anthony Ha no episódio mais recente do podcast Equity, da TechCrunch. A formulação usada por Korosec resume o momento: “a história de duas Nvidias”. De um lado, a administração atual tenta assegurar que tem domínio sobre a empresa e que consegue manter o desempenho. De outro, uma campanha pública sustenta que os resultados mais recentes ainda pertencem ao período de Huang e não comprovam que a companhia seguirá com a mesma força sem ele.
Uma companhia que tenta transmitir segurança
Durante a conversa com investidores, a Nvidia apresentou uma mensagem direta. Colette Kress, executiva que ocupa interinamente a posição de CEO, tratou o desempenho da empresa como evidência de que a estrutura atual está funcionando. A companhia bateu as previsões, manteve uma perspectiva considerada muito positiva e apontou para uma carteira de oportunidades que continua ampla.
Essa comunicação procurou afastar a impressão de que a mudança no comando teria comprometido a execução do negócio. A frase final atribuída a Kress na teleconferência — “nós temos isso” — foi interpretada pelos participantes do podcast como uma tentativa de reforçar precisamente essa ideia: a Nvidia não estaria à espera de um antigo líder para conduzir sua próxima etapa.
O desempenho financeiro, no entanto, não eliminou todas as dúvidas. A discussão também levou em conta a queda no preço das ações, apresentada como sinal de que Wall Street não se sentiu completamente tranquilizada pelos argumentos da administração. A reação do mercado não apaga os números favoráveis, mas mostra que resultados fortes e confiança na sucessão não são necessariamente a mesma coisa.
Para os defensores da volta de Huang, o trimestre divulgado ainda seria o último resultado associado à sua gestão. Essa leitura transforma o balanço em ponto de partida para uma pergunta, e não em conclusão: a Nvidia terá o mesmo desempenho quando os efeitos da liderança anterior deixarem de aparecer nos números?
Petição recoloca Huang no centro do debate
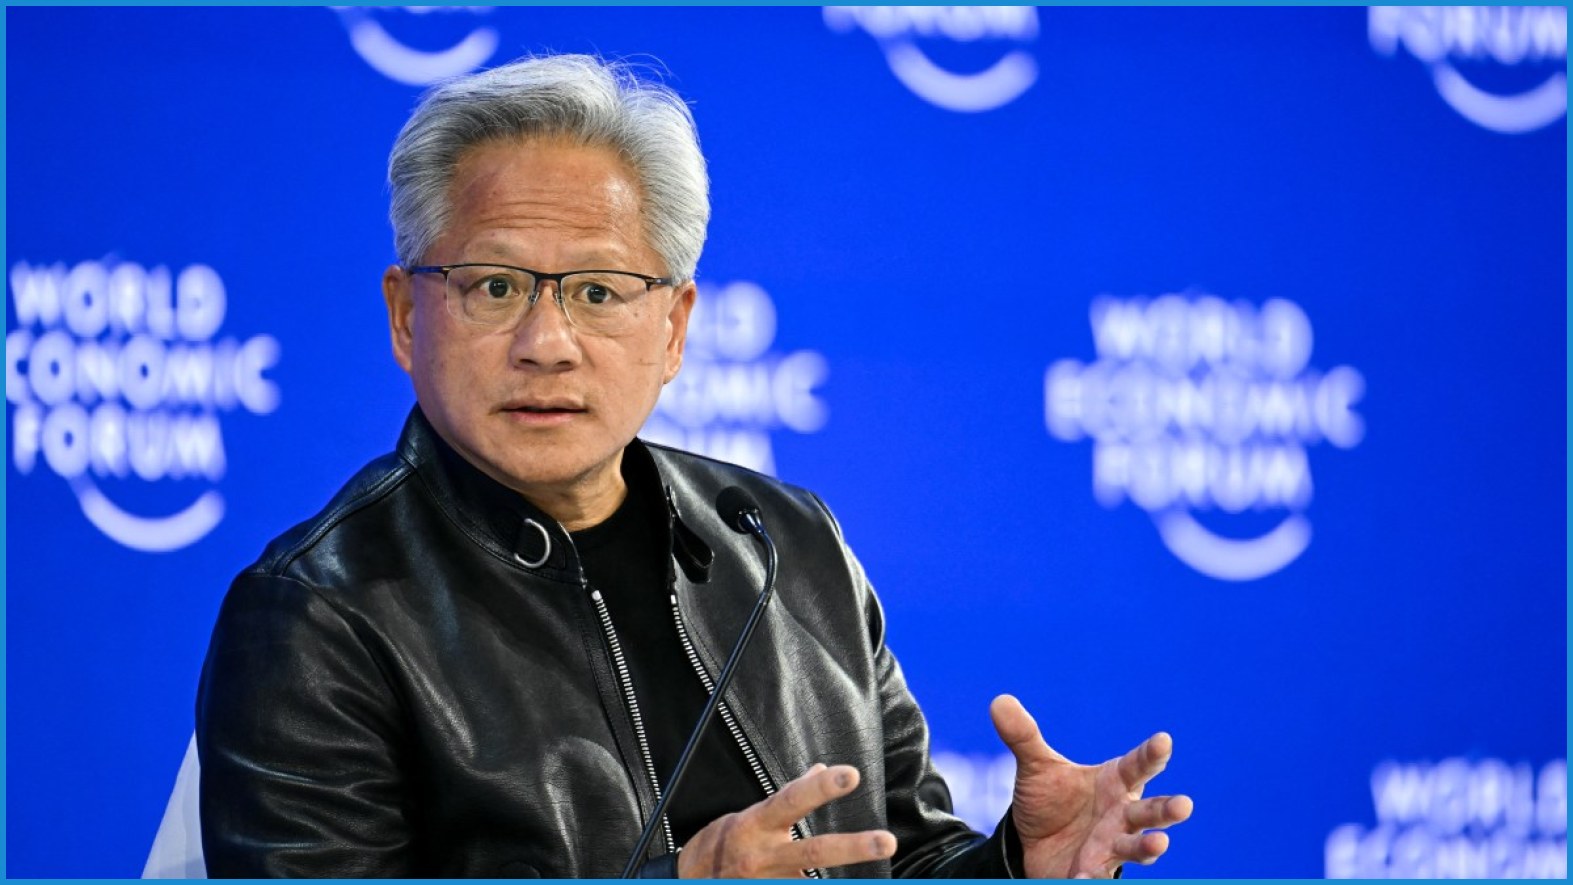
A dúvida ganhou visibilidade em redes sociais e em eventos do setor. Enquanto diferentes conferências de tecnologia reuniam algumas das figuras mais conhecidas da indústria, Elon Musk e outros nomes passaram a defender o retorno de Huang e a circular uma petição com esse objetivo. O próprio Huang teria dito que está preparado para voltar.
A posição pública da Nvidia, por sua vez, é que isso não acontecerá. Os participantes do Equity observaram, contudo, que a empresa já havia adotado uma formulação diferente cerca de uma semana e meia antes. Na ocasião, a companhia afirmou que apoiava Huang e que tinha plena confiança em sua liderança. A mudança de ênfase não prova que um retorno esteja sendo negociado, mas alimenta a percepção de que a resposta da empresa pode ser influenciada pelas circunstâncias.
Anthony Ha avaliou que a negativa atual não deve ser entendida como uma garantia de que Huang jamais voltará. Ele também ponderou que não considera o retorno especialmente provável. A diferença está entre reconhecer a baixa probabilidade de um evento e tratá-lo como impossível: novas pressões sobre a empresa, resultados futuros ou decisões internas poderiam alterar a postura pública.
De Chant chamou atenção para a rapidez com que a Nvidia rejeitou as petições. Para ele, a firmeza da resposta pode sugerir que há mais discussões nos bastidores do que aquilo que foi revelado externamente. A interpretação não identifica quais seriam essas discussões nem afirma que exista uma decisão tomada, mas indica que a sucessão continuará sendo observada nas próximas semanas.
O conselho tenta não perder a iniciativa
Na leitura de Korosec, o conselho de administração está empenhado em demonstrar que continua no controle. A preocupação seria evitar que uma campanha conduzida ou amplificada por outro bilionário da tecnologia obrigue a companhia a tomar uma decisão. Mesmo que um dia o retorno de Huang venha a ser considerado, a direção da Nvidia não quer aparentar que agiu por deferência a Musk ou a qualquer outra figura externa.
Essa questão é especialmente sensível porque a companhia precisa administrar simultaneamente o desempenho financeiro, a transição de liderança e a pressão pública. Aceitar uma mudança apenas porque uma petição ganhou força poderia transmitir a impressão de que o conselho reage ao ambiente externo, em vez de conduzir sua própria avaliação.
Korosec considera pouco provável que Huang volte, especialmente enquanto permanecem dúvidas sobre uma investigação relacionada à quantidade de chips vendidos à China e sobre quem teria conhecimento de eventuais negociações secretas. Os participantes ressaltaram que ainda não conhecem o quadro completo. Sem todas as informações, qualquer julgamento sobre a volta do ex-CEO permanece sujeito a alterações.
O episódio também foi comparado ao que aconteceu na OpenAI. Ha observou, porém, que a situação da Nvidia é diferente porque a empresa é uma companhia aberta. Na avaliação apresentada, isso tornaria mais difícil que Huang retornasse e simplesmente afastasse integrantes do conselho ou reorganizasse a governança de maneira unilateral.
H200 deixa de ser vendido na China
Enquanto a disputa sobre a liderança ocupava as redes sociais e os eventos de tecnologia, a Nvidia anunciava uma decisão com possível impacto comercial: a companhia não venderá mais seus chips H200 na China. A informação foi apresentada por Colette Kress e coincidiu com discussões do governo Trump sobre o fechamento de uma alternativa que vinha sendo debatida no contexto das restrições de exportação.
Essa alternativa era o acesso remoto. Centros de dados podiam ser instalados fora da China, em países como a Malásia e outros locais, enquanto empresas situadas na China acessavam os chips à distância. Com o bloqueio também desse mecanismo, o caminho usado para contornar a localização física dos equipamentos passa a ser encerrado.
Korosec descreveu a medida como parte de uma questão muito maior do que a Nvidia. A relação entre a indústria de chips, a China e as regras de exportação envolve decisões governamentais e interesses empresariais, mas a companhia se posicionou publicamente para dizer que fecharia essa parte específica de sua operação.
De Chant lembrou que os controles de exportação haviam sido particularmente rígidos no fim do primeiro governo Trump e continuaram durante a administração Biden. Nesse período, as restrições limitaram a capacidade da Nvidia de enviar chips para a China. Na avaliação dele, algo mudou nos anos seguintes e ampliou novamente a possibilidade de a empresa vender no país. O endurecimento anunciado agora representa, portanto, uma nova mudança no ambiente em que a companhia opera.
Estimativa de 20% amplia o risco potencial
Um dos pontos que mais surpreendeu Ha durante a preparação do episódio foi a estimativa, feita por críticos da postura da Nvidia em relação à China, de que 20% dos negócios da companhia estejam ligados ao país. A cifra não aparece diretamente nos demonstrativos financeiros como vendas para empresas chinesas. A razão é que os chips podem ser vendidos a companhias de outros países, sem que a operação seja registrada como uma venda direta à China.
A hipótese apresentada pelos críticos é que parte dos equipamentos enviados a empresas da Malásia ou a companhias de outros países do Leste Asiático e do Sudeste Asiático possa acabar sendo utilizada por empresas chinesas. Nesse cenário, a participação do país no negócio da Nvidia seria maior do que aquela observada apenas nos registros de vendas diretas.
Ha destacou que a estimativa precisa ser tratada como uma avaliação dos críticos, e não como um número demonstrado diretamente pelos dados financeiros apresentados no conteúdo discutido. Ainda assim, se a proporção estiver correta e as novas restrições forem aplicadas de maneira abrangente, o impacto sobre o resultado da companhia poderia ser relevante.
O efeito potencial convive com uma constatação oposta: no presente, a Nvidia continua apresentando uma posição financeira muito forte. Kress comunicou uma orientação considerada excepcional, e a empresa indicou que tem demanda e negócios em preparação. Assim, o fim das vendas do H200 para a China surge como risco em um momento no qual a operação, segundo os números divulgados, permanece vigorosa.
Um cenário ainda aberto para 2027
A política de exportação não parece encerrada. Korosec afirmou que seria interessante observar se a situação mudará na primeira metade de 2027. A observação não prevê uma alteração, mas registra que as regras e as condições de acesso aos chips ainda estão em movimento. Até lá, a Nvidia poderá enfrentar novas decisões sobre vendas diretas, centros de dados fora da China e acesso remoto aos equipamentos.
O tema chinês também se conecta ao debate sobre a liderança porque as duas questões aumentam a pressão sobre a administração. A companhia precisa explicar como pretende proteger seu negócio diante das restrições, ao mesmo tempo em que sustenta que a equipe atual tem condições de preservar o crescimento. Qualquer deterioração dos resultados poderia fortalecer os defensores de Huang; uma continuidade do desempenho poderia dar mais respaldo à posição do conselho.
Por enquanto, as duas narrativas permanecem simultâneas. A Nvidia reporta resultados expressivos, prevê uma sequência de oportunidades e declara que não trabalha com a volta de Huang. Em paralelo, Musk e outros executivos mantêm a pressão pública, o ex-CEO diz estar preparado para retornar e o mercado continua avaliando se a sucessão é tão sólida quanto a companhia afirma.
O resultado é uma disputa que não se resume ao próximo balanço nem a uma petição. Ela envolve a capacidade da administração atual de preservar a trajetória financeira, o alcance das restrições sobre a China, as informações ainda não esclarecidas sobre eventuais vendas secretas de chips e a autoridade do conselho para decidir sem parecer submetido a pressões externas. Como resumiram os participantes do Equity, a história ainda não terminou.
